Revenio on tullut tunnetuksi yhtenä Helsingin pörssin laatuyhtiöistä. Yhtiön suorittaminen oli pitkään vahvaa, mutta viimeaikainen kehitys on ollut matalalentoa. Yhtiön historiallisesti korkeat kannattavuusmarginaalit ovat lähteneet laskuun.
Operatiivinen liikevoittomarginaali on laskenut vuoden 2022 30,6 prosentista 24,2 prosenttiin vuonna 2025. Lisäksi sen ydinmarkkina on alkanut näyttää hidastumisen merkkejä, ja liikevaihdon kasvu on taantunut. Tämä yhdistelmä on näkynyt rajulla tavalla markkina-arvossa: osakekurssi on laskenut viiden vuoden huipuistaan yli 80 prosenttia.
Tarve Revenion laitteille ei ole kuitenkaan loppunut – päinvastoin. Väestön ikääntyminen ja elintapasairaudet lisäävät silmänhoidon tarvetta maailmanlaajuisesti, mikä kuormittaa jo ennestään rajallisia terveydenhuollon resursseja.
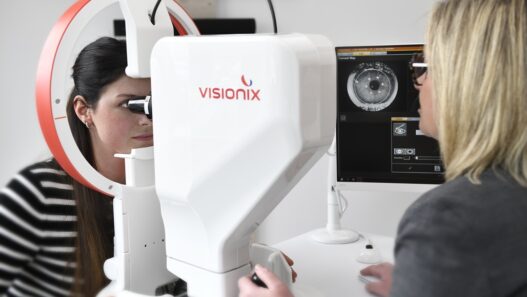
Kasvun hidastuttua Revenio päätti hakea uutta kasvua yritysostolla. Yhtiö teki historiansa suurimman yrityskaupan keväällä 2026 ostamalla itseään kookkaamman Visionixin. Kaupan velaton hinta oli peräti 290 miljoonaa euroa.
Yrityskaupan arvostuskertoimet olivat korkeat: EV/Sales 2,0x ja EV/EBIT 27,9x. Tulospohjainen arvostus oli jopa Revenion omaa arvostusta korkeampi, vaikka Revenion kannattavuus on yhtiöistä parempi.
Revenio perusteli kauppaa merkittävillä synergiaeduilla sekä pääsyllä OTC-segmenttiin, joka on aiemmin puuttunut yhtiön tarjoomasta. Revenion mukaan yhtiöiden yhdistetty tuoteportfolio kattaa koko potilaspolun näöntutkimuksesta ja seulonnasta edistyneeseen diagnostiikkaan.
Uudet taloudelliset tavoitteet korostavat kestävää kannattavaa kasvua
Revenio järjesti eilen tiistaina pääomamarkkinapäivän, jossa yhtiö esitteli uutta strategiaansa vuosille 2027-2029. Revenion uudet taloudelliset tavoitteet ovat seuraavat:
– Liikevaihdon keskimääräinen vuotuinen kasvu (CAGR) 5–10 prosenttia vuodesta 2027 vuoteen 2029
– 25 prosentin oikaistu käyttökatemarginaali vuoden 2029 loppuun mennessä
Revenion kasvutavoite perustuu yhdistetyn tuoteportfolion kasvattamiseen ja ristiinmyyntiin, asiakaskattavuuden ja maantieteellisen läsnäolon laajentamiseen sekä innovaatioiden ja integroitujen ratkaisujen kehittämisen jatkamiseen jatkuvan liikevaihdon kasvattamiseksi.
Kasvutavoite perustuu orgaaniseen kasvuun eikä pidä sisällään mahdollisia yrityskauppoja. Aikaisemmin Revenio oli tavoitellut kolminkertaisesti yli markkinakasvun olevaa liikevaihdon kasvua.
Oikaistun käyttökatemarginaalin tavoitteessa keskiössä on Visionix yritysoston synergiat. Yrityskaupassa on tunnistettu 20 miljoonan euron synergiat, joista noin 5 miljoonan on jo lukittu ensimmäisen sadan päivän aikana. Synergioita saadaan tuotteiden ristiinmyynnistä, hankintojen ja myyntikanavien tehostamisesta, toimitusketjun ja tuotannon optimoinnista sekä hallinnon keventämisestä.
Keskeisenä ajurina on siirtää Revenion toiminnan tehokkuus Visionixiin ja parantaa näin yhdistetyn yhtiön kannattavuutta. Kannattavuuden parantamiseksi Revenio pyrkii myös lisäämään toiminnan skaalautuvuutta ja nostamaan korkeampikatteisten palveluiden ja ohjelmistojen osuutta liikevaihdosta.
Yhtiön toimitusjohtaja Jouni Toijala kuvailee “uuden” Revenion vahvuuksia seuraavasti.
“Meillä on yhtenä yhdistyneenä yhtiönä aiempaa laajempi tarjooma sekä globaali ulottuvuus ja mittakaava, joiden avulla voimme saavuttaa suuremman osuuden kasvavasta markkinasta.
Vuosien 2027–2029 strategiallamme pyrimme johtamaan siirtymää näönhuollosta kohti kokonaisvaltaista silmäterveyttä ja muuttamaan vahvemman asemamme kestäväksi ja kannattavaksi kasvuksi.”
Strategian ytimessä edelläkävijyys silmänterveyden ratkaisuissa
Revenion uudessa strategiassa nojaudutaan vahvasti kestävään kannattavaan kasvuun. Painopiste on edelleen silmänhoidon markkinoilla, mutta yhtiö pyrkii nyt edelläkävijäksi siirtymässä perinteisestä näonhuollosta kohti kokonaisvaltaista silmänterveyden hallintaa.
Revenion strategia perustuu neljään kulmakiveen:
- Kliinisen varmuuden ja työnkulkujen tehokkuuden edistäminen yhdistetyillä tuoteinnovaatioilla ja työnkuluilla, jotka auttavat asiakkaita tarjoamaan parempaa silmien hoitoa
- Kaupallisen menestyksen varmistaminen asiakaskeskeisellä toimintamallilla
- Toiminnan tehokkuuden skaalaaminen tinkimättömällä laadulla
- Henkilöstön ja kulttuurin kehittäminen perusvahvuutena
Yhtiö pyrkii optimoimaan kliinisiä hoitopolkuja integroiduilla ja ennakoivilla ratkaisuilla sekä vahvistamaan asiakasläheisyyttä operatiivisessa toiminnassa ja myynnissä.
Silmäsairauksien diagnosointi ja hoito ovat siirtymässä kohti kokonaisvaltaisia, potilaslähtöisiä ja ennakoivia ratkaisuja, mikä tukee Revenion tavoitteita.
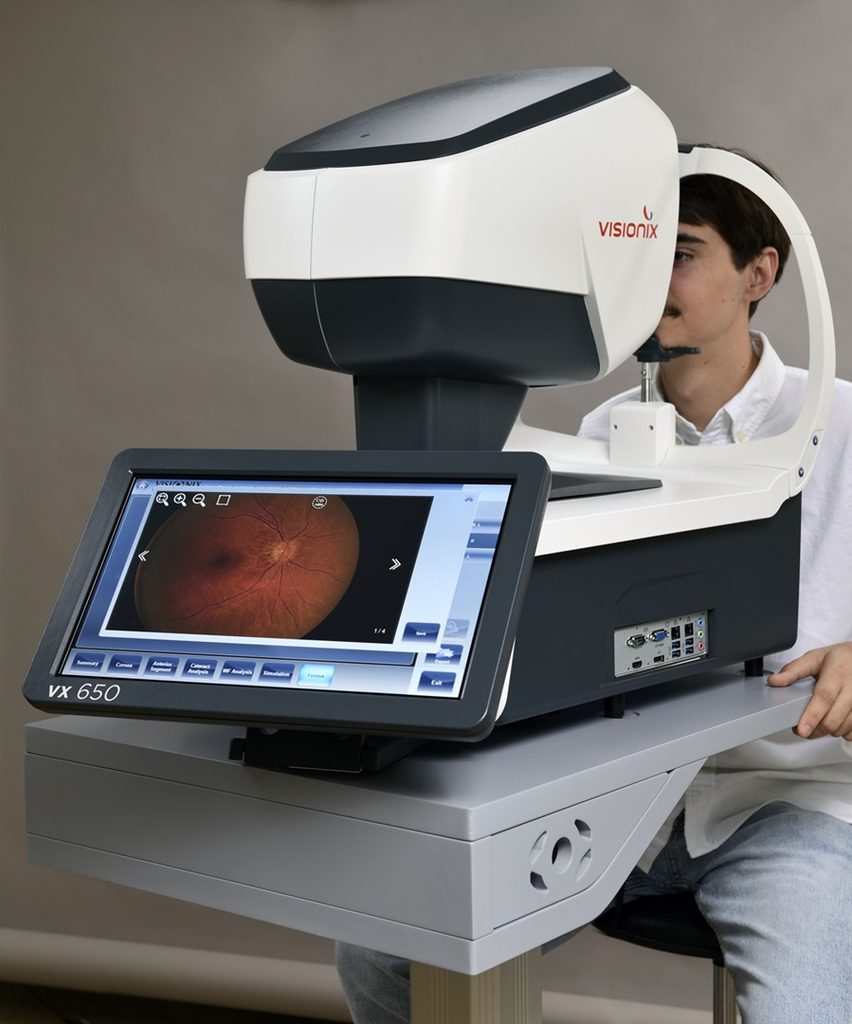
Revenion merkittäviä kilpailuetuja ovat maailmanluokan laatua edustavat tuotteet, vahva T&K-toiminta, johtava markkina-asema, patentit, arvostettu iCare-brändi sekä volyymijoustava tuotantomalli. Lisäksi toimialalle on tyypillistä varsin korkea alalle tulo kynnys.
Viitteitä kilpailuetujen murentumisesta on tosin saatu viime vuosina. Yhtiön kilpailija Reichert toi keväällä 2024 markkinoille oman, RBT-teknologialla toimivan silmänpainemittarinsa Yhdysvalloissa sen jälkeen, kun iCaren avainteknologioiden patenttisuoja oli heikentynyt.
Kilpailija on hinnoitellut uutta tuotettaan aggressiivisesti. On todennäköistä, että myös muut kilpailijat tuovat markkinoille RBT-teknologiaan perustuvia silmänpainemittareita.
Revenion ydinliiketoimintaa on tuotekehitys ja myynti, sillä kaikki valmistustoiminnot on ulkoistettu. Yhtiö käyttää vuosittain noin 10 prosenttia liikevaihdostaan tuotekehitykseen. Tämä summa on myös jatkossa tarkoitus sijoittaa tuotteiden kehitykseen niin, että 2/3 käytetään laitteisiin ja 1/3 ohjelmistoihin.
Liiketoiminta ei sido merkittävästi pääomia ja mahdollistaa hyvän kassavirran. On tärkeä huomata, että yhdistetyn yhtiön liikevaihdosta noin 20 prosenttia on jatkuvaa. Tämä liikevaihto koostuu pääosin korkeakatteisesta anturimyynnistä ja huollosta sekä erittäin kannattavasta ohjelmistomyynnistä.
Silmänpainemittareissa Revenio on globaali markkinajohtaja noin 30 prosentin markkinaosuudella. Kuvantamislaitteissa yhtiön markkinaosuus on noin 6 prosenttia. Visionixin tuotteiden markkinaosuutta Revenio ei avaa.
Visionix-yrityskauppa askarruttaa edelleen sijoittajia
Revenio toteutti viime keväänä Visionix-yrityskaupan, joka aiheutti paljon porua sijoittajissa. Yhdistämällä Revenion vahvuudet silmänpaineen mittauksessa, silmänpohjan kuvantamisessa ja seulontaratkaisuissa Visionixin diagnostiseen osaamiseen yhtiön on mahdollista rakentaa markkinoille kaikenkattava tarjooma.
Kauppa laajensi merkittävästi Revenion tarjoomaa ja asiakaskattavuutta erityisesti optisen vähittäiskaupan näönhuoltoratkaisuissa sekä täydensi yhtiön vakiintunutta asemaa optometrian ja oftalmologian diagnostisissa ratkaisuissa. Revenio pääsee nyt mukaan alan isoihin kokonaisratkaisujen kilpailutuksiin.
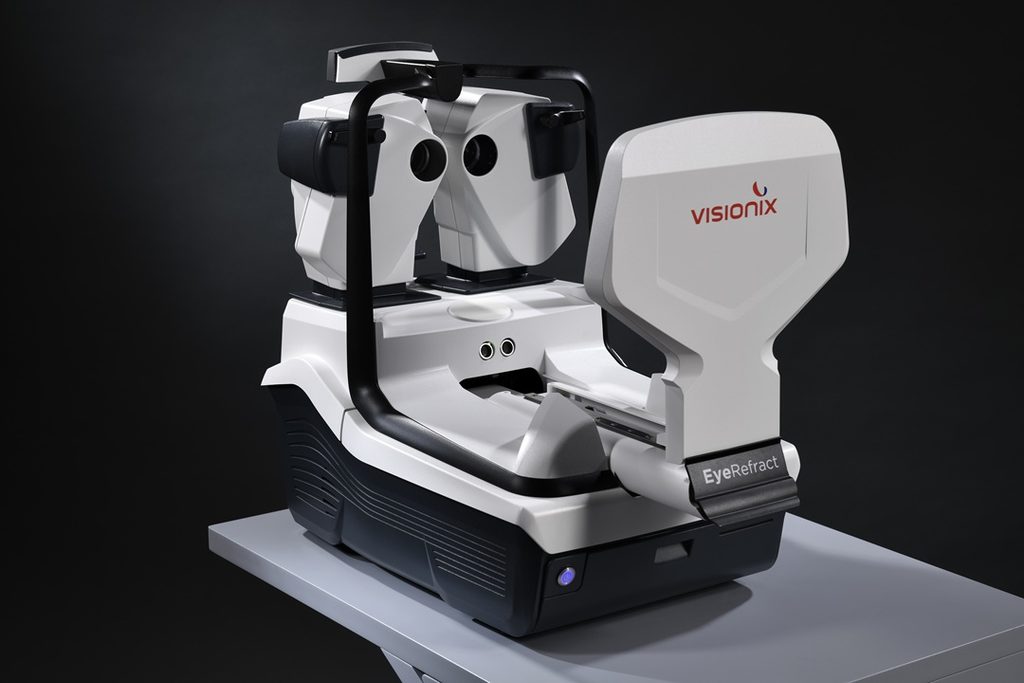
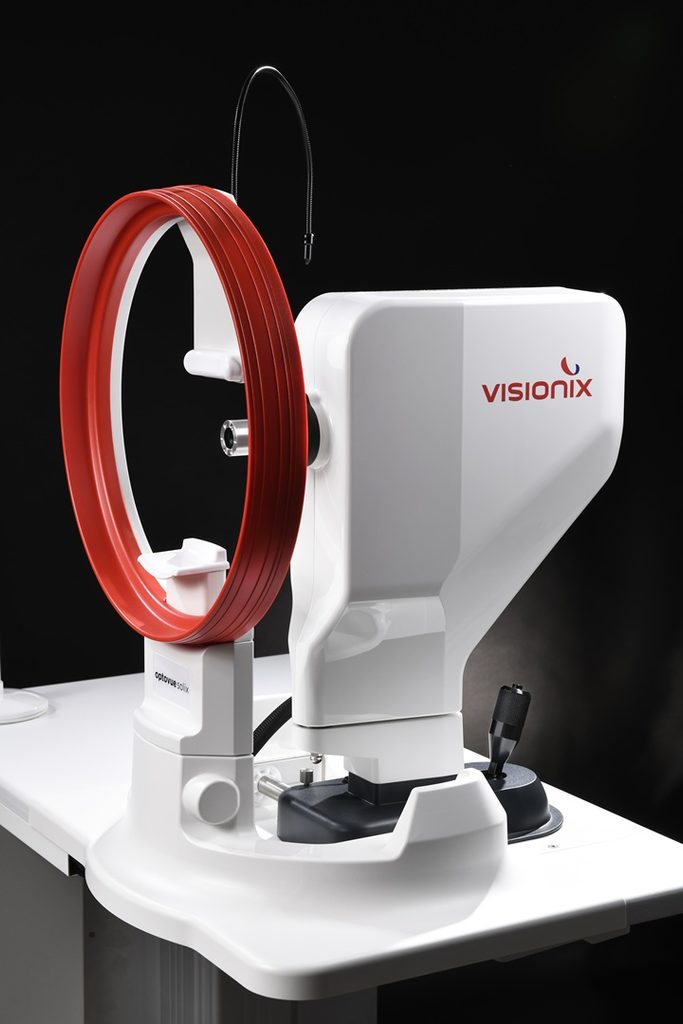
Visionixin ydintä ovat OCT-kuvantamislaitteet, diagnostiikka-alustat, refraktiojärjestelmät ja linssien viimeistelyratkaisut. Visionixin tuotteita voisi kuvailla jokaisen näöntutkimushuoneen perusvarustukseksi. Visionixilla on erityisen vahva markkina-asema Euroopassa ja Latinalaisessa Amerikassa, kun taas Revenio on vahva erityisesti Pohjois-Amerikan markkinalla.
Yrityskaupan myötä Revenio pääsee vihdoin mukaan nopeasti kasvavaan, arviolta 0,7 miljardin dollarin OCT-markkinaan. OCT:lla tarkoitetaan silmän valokerroskuvausta eli tarkkaa ja kivutonta ultraäänitutkimusta muistuttavaa tekniikkaa. Visionixin noin 143 miljoonan euron liikevaihdosta noin 35 miljoonaa euroa tulee OCT-laitteista.
Visionix toimii hieman Reveniota pääomaintensiivisemmällä hybridimallilla, jossa yhtiö omistaa osan valmistustoiminnoista. Yrityskaupan toteuduttua Revenio tulee tarkastelemaan kyseistä mallia ja varmistamaan, että operatiivista tehokkuutta voidaan parantaa.
Revenio aikoo myös arvioida brändiportfoliotaan ja selvittää, mitkä brändit mahdollisesti yhdistetään vahvaan iCare-brändiin. On myös mahdollista, että yhtiö luopuu kokonaan Revenio-nimestä ja siirtyy käyttämään iCare-nimeä konsernitasolla.
Visionix-integraatio muodostaa tällä hetkellä Revenion suurimman riskin. Kyseessä on yhtiön historian ylivoimaisesti suurin yritysosto, ja siitä maksettu hinta oli varsin korkea. Koska tilastollisesti jopa joka toinen yrityskauppa epäonnistuu, yhtiöllä on jatkossa paljon todistettavaa.
Globaalit megatrendit tukevat pitkän aikavälin kasvua
Globaalit megatrendit tarjoavat Reveniolle pitkän aikavälin kasvumahdollisuuksia silmänhoidon markkinoilla. Näönhuollon maailmanlaajuinen kysyntä kasvaa väestön ikääntymisen sekä muuttuvien elämäntapojen myötä.
Silmänhoidon kokonaisvaltaisten järjestelmien merkitys korostuu jatkuvasti nousevien järjestelmäkustannusten ja rajallisten resurssien vuoksi. Lisäksi etäterveydenhuollon ja potilaiden etäseurannan kysyntä kasvaa edelleen kaikilla markkinoilla.
Revenion tuotteille keskeisiä sairauksia ovat glaukooma, diabeettinen retinopatia sekä silmänpohjan ikärappeuma. Maailmassa on esimerkiksi noin 80 miljoonaa ihmistä, joilla on diagnosoitu glaukooma, ja toiset 80 miljoonaa, jotka sairastavat tautia tietämättään.
Glaukoomaa sairastavien määrän arvioidaan kasvavan 185 miljoonaan ihmiseen vuoteen 2060 mennessä. Lisäksi glaukooman hoidon pitkän aikavälin trendi – kotihoito ja potilaan tekemä silmänpaineen seuranta – luo Reveniolle merkittävän markkinapotentiaalin.
Diabeetikkojen jatkuva ja suuri seulontatarve toimii taas diabeettisen retinopatian markkinan keskeisenä kasvunajurina. Säännöllinen silmänpohjien seuranta on välttämätöntä kaikille diabeetikoille. Joka viides diabeetikko sairastuu diabeettiseen retinopatiaan.
Silmänpohjan ikärappeuma koskettaa maailmanlaajuisesti vajaata 200 miljoonaa ihmistä. Sairastavien määrän arvioidaan kasvavan 288 miljoonaan vuoteen 2040 mennessä.
Revenion saavutettavissa oleva kokonaismarkkina 2,5-kertaistui Visionix-yrityskaupan myötä noin 1,1 miljardista Yhdysvaltain dollarista 2,7 miljardiin dollariin. Markkinan odotetaan kasvavan tulevaisuudessa noin 4 prosentin vuosivauhtia. Kasvua tukevat vahvat megatrendit ja toimialan muuttuva dynamiikka.
Revenion toimitusjohtaja Jouni Toijala kuvailee markkinapotentiaalia seuraavasti.
”Globaalit megatrendit, kuten väestön ikääntyminen sekä kasvava tarve entistä saavutettavammalle ja tehokkaammalle silmien hoidolle, tukevat silmäterveyden rakenteellista kasvua ja luovat Reveniolle houkuttelevia pitkän aikavälin kasvumahdollisuuksia. Samalla seulonta ja diagnostiikka siirtyvät yhä lähemmäs silmien hoidon etulinjaa.”
Heikko vuoden toinen neljännes
Revenion viikko sitten julkaisema toisen neljänneksen tulos oli sijoittajille valtava pettymys. Yhtiön osakekurssi laski tulospäivänä Helsingin pörssissä lähes 18 prosenttia.
Tuloksessa vuotivat sekä ylärivi että alarivi. ”Vanhan Revenion” liikevaihto jäi vertailukauden tasolle, vaikka analyytikot odottivat kasvua. Liikevaihdon heikkouden taustalla olivat Lähi-idän geopoliittinen tilanne sekä vaisu kysyntä Aasiassa ja Yhdysvaltain kuvantamislaitemarkkinalla. Visionixin kontribuutio yläriville oli sen sijaan odotusten mukainen.
Operatiivinen tulos oli vain 5,8 miljoonaa euroa, kun analyytikot odottivat 7,2 miljoonan euron tulosta. Tulosta heikensivät Visionixin laimennusvaikutus, yksikkökustannusten kasvu, tullit sekä elektroniikkakomponenttien kallistuminen. Yhtiö ei ole onnistunut kompensoimaan kustannusten nousua hinnankorotuksilla. Harvoin on Revenion tulos pettänyt markkinoiden odotukset näin pahasti.
Visionix-integraation kertaluonteiset kulut rasittivat ensimmäistä vuosipuoliskoa yhteensä 6,9 miljoonalla eurolla. Revenio arvioi kertaluonteisten erien kokonaismäärän vastaavan tavoiteltuja synergioita eli nousevan 20 miljoonaan euroon. Nämä kulut jakautuvat pääosin vuosille 2026 ja 2027.
Yhtiön toimitusjohtaja Jouni Toijala avasi Visionix-kaupan logiikkaa toisen neljänneksen tuloksen yhteydessä seuraavasti.
“Yhdistyneenä yhtiönä pystymme palvelemaan optista vähittäiskauppaa, optometriaa ja oftalmologiaa aiempaa laajemmalla portfoliolla läpi silmäterveyden hoitopolun. Asiakkailta saamamme palaute vahvemmasta tarjoamastamme on ollut erittäin positiivista. Revenion ja Visionixin vahvasti toisiaan täydentävät teknologiat, osaaminen ja kaupalliset kyvykkyydet sekä liiketoimintojen vähäinen päällekkäisyys antavat meille erinomaisen lähtökohdan hyödyntää yhdistymisen avaamia kasvumahdollisuuksia ja rakentaa pitkän aikavälin arvoa.”
Revenio antoi markkinoille myös koko vuotta koskevan ohjeistuksen. Yhtiö arvioi vuoden 2026 valuuttakurssioikaistun liikevaihdon olevan 190–205 miljoonaa euroa ja vertailukelpoisen EBITA-marginaalin säilyvän ”tyydyttävällä tasolla”. Revenio ei kuitenkaan kommentoinut, mitä tämä ”tyydyttävä taso” käytännössä tarkoittaa.
Ohjeistuksen alaraja olettaa markkinakysynnän jatkuvan pehmeänä ja asiakasaktiviteetin pysyvän vaisuna. Ylälaita puolestaan odottaa markkinaolosuhteiden paranemista yhdistettynä onnistuneeseen kaupalliseen toteutukseen. Kokonaisuudessaan ohjeistus oli sijoittajille pettymys.
Yhtiön velkaantuneisuus on noussut selvästi Visionix-kaupan myötä, ja nettovelan suhde oikaistuun käyttökatteeseen (nettovelka/EBITDA) oli toisen neljänneksen lopussa peräti 5,3x. Reveniolta onkin tulossa syksyllä 80 miljoonan euron merkintäoikeusanti taseen vahvistamiseksi.
Annilla on tarkoitus kuitata yrityskaupan yhteydessä otettu väliaikainen 80 miljoonan euron siltarahoitus. Annin jälkeen yhtiön nettovelka/EBITDA tunnusluku laskee noin 3,0x:aan. Yhtiö ei ole vielä julkistanut annin aikataulua tai tarkempia tietoja, mikä luo osakkeeseen tällä hetkellä merkittävää epävarmuutta.
Arvostus lähellä arvoyhtiötä
Reveniota ei enää arvosteta kasvuyhtiönä, vaan sen arvostus on siirtynyt lähelle arvoyhtiökategoriaa. Erityisesti silmään pistää tasepohjainen arvostus: P/B-tunnusluku on analyysiyhtiö Inderesin tämän vuoden ennusteilla vain 2,0x. Sijoittajat eivät siis odota yhtiöltä juurikaan kasvua tulevaisuudessa, vaikka yhtiön oma tavoite strategiakaudelle 2027–2029 on 5–10 prosentin orgaaninen kasvu.
Toisaalta matalaa P/B-lukua selittää se, että Visionix-kaupan myötä yhtiön sijoitetun pääoman tuotto jää varsin vaatimattomaksi lähivuosina. Inderes odottaa ROI:n saavuttavan 15 prosentin tason vasta vuonna 2029.
Reveniota ei ole saanut pörssistä näin halvalla sitten niiden aikojen, kun se oli vielä monialayhtiö, jonka liiketoimintaan kuului muun muassa kumiveneiden valmistus. Sijoittajat arvioivat uuden Visionix-kaupan tuhoavan enemmän arvoa kuin luovan sitä. Reveniolle rima onkin asetettu yrityskaupassa varsin matalalle.
Revenion tulospohjainen arvostus on Inderesin ennusteilla maltillinen. Oikaistu EV/EBIT on kuluvan vuoden ennusteilla 19,0x ja ensi vuodelle vain 13,4x. Vastaavat oikaistut P/E-kertoimet vuosille 2026–2027 ovat 18,4x ja 16,7x.
Ensi vuoden arvostuskertoimia laskee Visionix-yrityskaupan täysi tulosvaikutus. Yhtiön viiden vuoden keskimääräinen arvostus on huomattavasti korkeampi: oikaistu EV/EBIT on ollut 27,1x ja oikaistu P/E 36,5x.
Yhtiö siis treidaa merkittävällä alennuksella historialliseen arvostukseensa nähden. Toisaalta yhtiön kasvu ja kannattavuus ovat hiipuneet selvästi huippuvuosista, ja voidaankin kysyä, onko se enää samanlainen laatuyhtiö kuin aiemmin.
Myös liikevaihtopohjainen arvostus kolkuttelee pohjalukemia, sillä EV/Sales-kerroin on vain 3,1x vuodelle 2026 ja 2,3x vuodelle 2027.
Reveniolta ei odoteta osinkoa vuosilta 2026 tai 2027, mikä johtuu Visionix-kaupan myötä kasvaneesta velkaantuneisuudesta. Revenio on sitoutunut siihen, ettei osakkeenomistajille ehdoteta osingonmaksua ennen viivästytetyn kauppahinnan täysimääräistä maksamista myyjille (Visionix). Sijoittajan tuotto-odotuksen on siis nojattava mahdolliseen kurssinousuun.
Analyytikot näkevät Revenion kuitenkin ostopaperina: tavoitehintojen keskiarvo on tällä hetkellä 16,40 euroa, mikä vastaa vajaan 30 prosentin nousuvaraa nykykurssiin nähden.
| Tunnusluvut (Inderes) | 2025A | 2026E | 2027E |
|---|---|---|---|
| EV/Sales | 4,5x | 3,0x | 2,2x |
| EV/EBIT (oik.) | 18,8x | 19,0x | 13,4x |
| P/E (oik.) | 27,7x | 18,4x | 16,7x |
| P/B | 4,5x | 2,0x | 1,8x |